Изображението е генерирано с ИИ
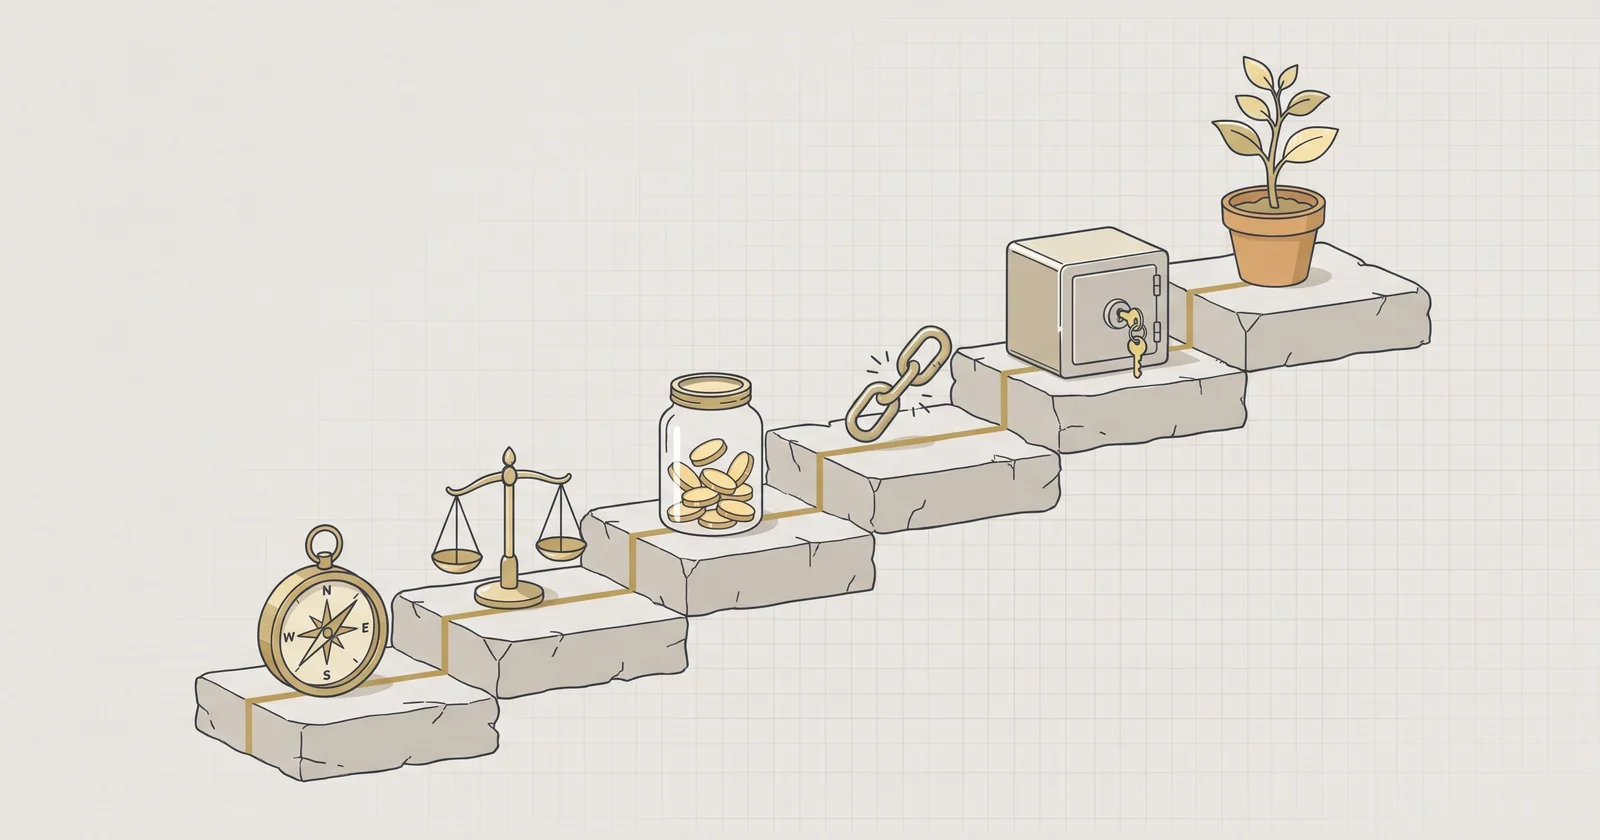
Личният финансов план е поредица от шест стъпки: поставяш целите си, смяташ нетната си стойност, правиш месечен бюджет, изплащаш скъпите дългове, събираш резерв за три до шест месеца разходи и чак тогава инвестираш. Редът не е произволен — всяка стъпка освобождава пари и спокойствие за следващата.
Накратко
- Планът отговаря на три въпроса: къде съм днес, къде искам да бъда и как да стигна дотам. Канадската Агенция за финансови потребители (FCAC) го описва като пътна карта за управление на парите в дългосрочен план, с която стигаш до житейските си цели.
- Какво влиза в него, е описано и на европейско равнище: в съвместната рамка на компетентности за финансова грамотност на Европейската комисия и ОИСР (OECD-INFE) от 11 януари 2022 г. областта „Планиране и управление на финансите“ обхваща бюджетирането, управлението на приходите и разходите, спестяването, инвестирането, дългосрочното планиране, пенсионирането, кредитите и управлението на дълга.
- Редът на стъпките се обосновава с числа. По лихвената статистика на БНБ за септември 2026 г. (прессъобщение от 27 октомври 2026 г.) средната лихва по кредитите по кредитни карти извън безлихвения гратисен период е 21,52 %, по овърдрафта — 13,52 %, по новите потребителски кредити — 8,83 % (годишен процент на разходите, ГПР: 9,11 %), а по новите депозити на домакинствата с договорен матуритет (основно срочни) — 1,42 %.
- Резервът стои преди инвестициите, защото неочакваният разход е честа ситуация: по данни на НСИ от 23 април 2026 г. 42,5 % от хората в България живеят в домакинства, които не могат да посрещнат със собствени средства неочакван финансов разход.
- Същата подредба има и в книгата „Инвестиционният метод ‚Призма‘“ на Мартин Горданов: в глава 4 („Предизвикателството 45+: Времето е Решаващо за Теб“) първо се погасяват дълговете, после се изгражда „фонд за спокойствие“ — „буфер от 3–6 месечни разхода в леснодостъпни пари“ — и едва след това се инвестира в активи, които носят доход.
Какво е личен финансов план и защо редът на стъпките има значение?
Личният финансов план не е документ за банката, а подредба на решенията ти за парите. Канадската Агенция за финансови потребители (FCAC) го свежда до три въпроса: къде съм днес, къде искам да бъда и как да стигна дотам. Същата мисъл стои и във втората от основните стъпки към инвестирането, които описва Комисията за финансов надзор (КФН): „определи целите и стратегията си“.
Какво влиза в плана, е описано и на европейско равнище. В рамката на компетентности на Европейската комисия и ОИСР областта „Планиране и управление на финансите“ (Planning and managing finances) обхваща бюджетирането, приходите и разходите, спестяването, инвестирането, дългосрочното планиране, пенсионирането, кредитите и управлението на дълга — същите теми, които подреждаме в шестте стъпки по-долу. Самата рамка ред не предписва.
Редът е наша обосновка, не закон: всяка стъпка намалява разхода или риска за следващата. Американската FINRA предлага пет стъпки в близък ред — първо инвентаризация и цели, после разбиране на сложната лихва, после изплащане на дълговете и резерв (при нея това е една стъпка), после пенсионна сметка и накрая инвестиционен портфейл.
| Стъпка | Какво правиш | Защо е на това място |
|---|---|---|
| 1. Цели | Записваш за какво са парите, колко са и докога | Без срок и сума не знаеш колко да отделяш |
| 2. Нетна стойност | Събираш имуществото и изваждаш задълженията | Дава ти отправна точка и мярка за напредъка |
| 3. Бюджет | Проследяваш месечния поток и търсиш остатък | Оттук идват парите за всички следващи стъпки |
| 4. Дългове | Изплащаш първо най-скъпия дълг | Лихвата по него е по-висока от доходността, на която можеш да разчиташ |
| 5. Резерв | Събираш 3–6 месеца разходи в леснодостъпни пари | Пази и бюджета, и бъдещите инвестиции |
| 6. Инвестиции | Влагаш остатъка редовно, с ясен срок | Работи, когато не се налага да прекъсваш вноските |
Стъпка 1: какви са целите ти и за колко време?
Планът започва с числа и дати, не с „искам да спестявам“. В наръчника си за финансови основи FCAC съветва целите да са S.M.A.R.T. — конкретни, измерими, постижими, реалистични и с краен срок. Същият наръчник дава и разликата: мъглявото „искам да изляза от дългове и да спестя нещо“ срещу ясното „ще изплатя задължението по картата и ще събера определена сума за 12 месеца“. Пише и че цел, която живее само като пожелание в главата, може и да не мине етапа на мечтаенето.
Подреди целите си по срок:
- до 1 година — резерв, годишни разходи (данък, застраховка, гуми), малък ремонт;
- 1–5 години — кола, обзавеждане, първоначална вноска, обучение;
- над 5 години — образование на детето, собствено жилище, доход за пенсия.
После ги подреди по важност. FCAC е пряма: не можеш да постигнеш всичко наведнъж, трябва да решиш кои цели са най-важни и да им дадеш предимство — или да разпределиш по малко към всяка, или да се съсредоточиш върху една и да отложиш останалите.
За най-далечната цел имаш готова сметка: колко ще е пенсията ти от НОИ по формулата на Кодекса за социално осигуряване — в пенсионния калкулатор, а как се образува тя — в статията за изчисляването на пенсията. Колко ще натрупаш до пенсията при сегашния си темп на спестяване, показва листът „6 Лична реалност“ в безплатната таблица „Личен финансов план по метода ‚Призма‘“ (на страницата с таблиците), а в листа „5 Договор“ записваш срока, до който да изплатиш дълговете. Отделен лист за целите там няма — запиши ги на хартия.
Стъпка 2: как се смята нетната стойност и защо е твоята отправна точка?
Нетната стойност е всичко, което притежаваш, минус всичко, което дължиш. Понятието е стандартно: в изследването на финансите и потреблението на домакинствата на Европейската централна банка „нетното богатство“ е определено като разликата между общите активи и общите задължения на домакинството — и може да е нула или отрицателно число. Сравнима средна стойност за България няма: вълната от 2023 г. покрива 20 държави от еврозоната плюс Чехия и Унгария, а България не участва в изследването.
Ето как се смята на практика: първо записваш активите по реалистична днешна стойност — жилище, кола, пари по сметки и депозити, инвестиции, натрупаното в пенсионен фонд (то влиза в числото, но не се тегли свободно и не е резерв). После — задълженията: ипотека, потребителски кредити, лизинги, задължения по кредитни карти, дължими данъци. Разликата е твоето число.
| Пример | Сума |
|---|---|
| Жилище | 120 000 € |
| Пари по сметки и депозит | 4 000 € |
| Кола | 3 000 € |
| Натрупано в пенсионен фонд | 3 500 € |
| Активи общо | 130 500 € |
| Ипотечен кредит | 70 000 € |
| Потребителски кредит | 5 000 € |
| Задължение по кредитна карта | 800 € |
| Задължения общо | 75 800 € |
| Нетна стойност | 54 700 € |
Числата в таблицата са примерни и служат само да покажат сметката. Прави я веднъж на шест или дванадесет месеца по един и същи начин — така виждаш посоката. Европейската рамка на Комисията и ОИСР я описва като компетентност: човек взема предвид всички лични и домакински активи и задължения, когато мисли за дългосрочните си нужди. И едно предупреждение: жилището, в което живееш, и колата не носят доход — те вдигат числото, но не плащат сметки.
Стъпка 3: къде отиват парите всеки месец?
Бюджетът е месечният поток — колко влиза, колко излиза и колко остава — и единственото място, откъдето идват парите за следващите стъпки. Как се прави стъпка по стъпка — в статията „Как да си направиш семеен бюджет?“; тук е важно само защо е трети по ред: докато не знаеш месечния си остатък, нямаш откъде да плащаш дълговете, да събираш резерв и да инвестираш.
С какви числа да сравниш своите? По годишните данни на НСИ за 2025 г. (публикувани 17 април 2026 г.) общият разход на домакинствата е 6 473 € на човек за годината, или около 539 € на месец, а общият доход — 7 364 €; сумите са превалутирани от НСИ по курса 1,95583. В общия разход НСИ брои и данъците (6,2 %), и социалните осигуровки (9,2 %); без тях потребителският разход е 5 203 € на човек.
Популярното разпределение 50/30/20 (половината за задължителни разходи, 30 % за желания, 20 % за спестявания и по-бързо изплащане на дългове) идва от книгата „All Your Worth“ на Елизабет Уорън и Амелия Уорън Тяги от 2005 г. и се смята от дохода след данъците. Това е ориентир на двама автори, не норма и не закон. За сравнение: храната и безалкохолните напитки (1 898 €), групата „Жилища, вода, електроенергия и горива“ (696 €) и „Жилищно обзавеждане и поддържане на дома“ (301 €) са общо 2 895 € на човек — около 39 % от общия доход и около 56 % от потребителския разход (сборът и процентите са наша сметка по таблицата на НСИ). Ако задължителните ти разходи надхвърлят половината от дохода ти след данъците, започни с по-малък дял за спестяване и го вдигай с всяко увеличение на дохода.
Стъпка 4: кои дългове да изплатиш първо?
Скъпият дълг изяжда плана: лихвата по него е по-висока от доходността, на която можеш да разчиташ. По лихвената статистика на БНБ за септември 2026 г. (прессъобщение от 27 октомври 2026 г.) средната лихва по салдата е 21,52 % при кредитите по кредитни карти извън безлихвения гратисен период и 13,52 % при овърдрафта, а по новите потребителски кредити — 8,83 % (ГПР 9,11 %) и по новите жилищни — 2,41 % (ГПР 2,76 %). Срещу тях новите депозити на домакинствата с договорен матуритет (основно срочни) носят 1,42 %.
Оттук и редът: първо дълговете с двуцифрена лихва. В рамката на Комисията и ОИСР това е компетентност — приоритет на сметките и вноските по кредити пред разходите по желание. Потребителски кредит можеш да погасиш предсрочно по всяко време (чл. 32 от Закона за потребителския кредит). Ако лихвата е фиксирана, кредиторът може да поиска обезщетение — по правило до 1 % от погасената сума (до 0,5 %, ако до края на договора остава по-малко от година), а при плаваща лихва и при овърдрафт — нищо (сметката — в статията за рефинансирането). Жилищният кредит при 2,41 % не е в същата категория и не е причина да отложиш резерва.
Дали първо да изплатиш най-скъпия дълг („лавина“), или най-малкия („снежна топка“), е сметнато в статията за метода „снежна топка“ (в речника: „лавина“ и „снежна топка“, ГПР). Справка за всичките ти задължения дава Централният кредитен регистър, а вноската и лихвата при твоите числа — кредитният калкулатор.
В книгата „Инвестиционният метод ‚Призма‘“ първата стъпка е същата. Глава 8 („Стъпка 1: Изплати дълговете, които те държат в капан“) нарича излизането от дълговете „Нулева кота“: „Твоята първа цел е да изплуваш на повърхността, да стъпиш на сушата (Нулева кота)“ — и слага инвестициите след нея („Нулева кота“ в речника).
Стъпка 5: защо резервът идва преди инвестициите?
Резервът е сумата, която можеш да вземеш веднага при загуба на работа, болест или спешен ремонт. Ориентирът е 3 до 6 месеца разходи и е препоръка, не правило: FCAC съветва „в идеалния случай“ да събереш равностойността на 3 до 6 месеца от обичайните си разходи, а FINRA пише, че резервът трябва да е достатъчен за 3 до 6 месеца разходи. Европейските надзорни органи (ЕБО, ЕОЗППО и ЕОЦКП) съветват в бюджета да има „финансов резерв за непредвидени разходи“.
Защо е преди инвестициите: без резерв неочакваният разход се покрива или със скъп кредит (21,52 % по кредитна карта), или с продажба на инвестиции в момент, който не си избрал ти. И двете обикновено излизат по-скъпо от доходността, която пропускаш, докато парите стоят в резерва. А рискът е реален — по данни на НСИ от 23 април 2026 г. 42,5 % от хората в България са в домакинства, които не могат да посрещнат със собствени средства неочакван разход.
Къде се държи: в леснодостъпни пари, не в нещо, което трябва да продаваш. Влоговете на един вложител в една банка са гарантирани до 100 000 € от Фонда за гарантиране на влоговете в банките, а за срок до 3 месеца — до 125 000 € за някои суми, например от сделка с жилище или от застрахователно плащане.
Цената на тази достъпност е инфлацията. През септември 2026 г. цените са с 5,7 % по-високи от година по-рано по индекса на потребителските цени (НСИ, 14 октомври 2026 г.), а новите депозити на домакинствата с договорен матуритет (основно срочни) носят 1,42 % (БНБ). Реалната разлика при твоите числа се смята в калкулатора „Депозит срещу инфлация“. Колко да е резервът ти и къде да стои — подробно в статията за фонда за извънредни ситуации и в речника (финансов резерв).
Стъпка 6: как да инвестираш по план, а не по настроение?
Шестата стъпка идва последна, защото тя най-лесно може да почака няколко месеца — за разлика от скъпия дълг, който всеки месец струва пари. Преди първото вложено евро се решават четири неща: за какво инвестираш, за колко години, колко големи колебания на стойността понасяш и колко ти струва това — такси, спред и данъци. Всяко от тях е разгледано в статията „Как да започна да инвестирам с малко пари?“, а какви данъци се дължат — в статията за данъците при инвестиции. Посредникът се проверява в регистъра на КФН.
Тук значение имат не размерът на първата вноска, а редовността и времето. Как малка сума всеки месец се превръща в по-голяма, обяснява сложната лихва, а със своите числа — срок, вноска и допускане за доходност — сметни в калкулатора за редовни вноски. Внимавай какво точно показва: допускането за доходност е твое и не е прогноза.
И едно уточнение, което важи за цялата страница: това не е инвестиционен съвет. Тук се обяснява редът на действията и какво стои зад него — не какво да купиш. Доходност никой не ти обещава, миналата доходност не предсказва бъдещата, а колко от парите си да сложиш в кой вид актив, зависи от твоите цели и срокове (разпределение на активите).
Как да поддържаш плана жив и кога да го преглеждаш?
План, който не се поглежда, остарява за месеци. Разумно е да го преглеждаш в три ритъма: месечно — бюджетът и вноските; на шест до дванадесет месеца — нетната стойност и целите; и винаги при събитие — нова работа, дете, болест, нов кредит, наследство, продажба на имот. Европейската рамка на Комисията и ОИСР описва точно това като умение: човек следи променящата се стойност на инвестициите, активите и задълженията и прави планове за бъдещи положителни и отрицателни житейски събития.
Инфлацията мести целите, без да ги пипаш. При 5,7 % годишно (НСИ, септември 2026 г.) сумата, която преди година е покривала шест месеца разходи, днес покрива по-малко, ако разходите ти са поскъпнали със средния темп. Преизчисли я в инфлационния калкулатор; защо се получава така, е обяснено в статията „Какво е инфлация и колко е инфлацията в България?“.
Запиши плана някъде извън главата си: в наръчника на FCAC пише, че според изследвания записаната цел изглежда по-реална и затова е по-вероятно да работиш за нея и да я постигнеш. Безплатната таблица „Личен финансов план по метода ‚Призма‘“ на „Инвестиции“ (investicii.bg) държи бюджета, нетната стойност, депозита срещу инфлацията и графика за изплащане на дълговете на едно място; сваля се без регистрация от страницата с таблиците.
Източници
Покажи всички 19 източника
- Module 6: Do You have a Financial Plan? (Financial Basics) — Financial Consumer Agency of Canada (FCAC) — Агенция за финансови потребители на Канада
- Financial Basics Workshop — Participant Handbook (цели S.M.A.R.T., бюджет) — Financial Consumer Agency of Canada (FCAC) — Агенция за финансови потребители на Канада
- Setting up an emergency fund — Financial Consumer Agency of Canada (FCAC) — Агенция за финансови потребители на Канада
- 5 Steps to Take Control of Your Finances (9 януари 2024 г.) — FINRA (Financial Industry Regulatory Authority), САЩ
- Commission and OECD-INFE publish joint framework for adults to improve individuals’ financial skills (11 януари 2022 г.) — Европейска комисия (Генерална дирекция „Финансова стабилност, финансови услуги и съюз на капиталовите пазари“)
- Financial competence framework for adults in the European Union (съдържателна област 2 „Planning and managing finances“) — Европейска комисия и ОИСР (OECD-INFE)
- Household Finance and Consumption Survey — често задавани въпроси за вълната от 2023 г. (определение на „нетно богатство“) — Европейска централна банка
- Лихвена статистика — септември 2026 г. (прессъобщение от 27 октомври 2026 г.) — Българска народна банка
- Инфлация и индекси на потребителските цени — септември 2026 година (14 октомври 2026 г.) — Национален статистически институт
- Общ разход на домакинствата на лице — годишни данни — Национален статистически институт
- Общ разход на домакинствата по групи разходи — годишни данни в евро (xlsx; потребителски разход, данъци, осигуровки, структура в %) — Национален статистически институт
- Общ доход на домакинствата на лице — годишни данни — Национален статистически институт
- Индикатори за бедност и социално включване — 2025 година (23 април 2026 г.) — Национален статистически институт
- Колко — размер и обхват на гаранцията по влоговете (100 000 €; допълнителна защита до 125 000 € за до 3 месеца) — Фонд за гарантиране на влоговете в банките
- Закон за потребителския кредит — чл. 32 (предсрочно погасяване) — Lex.bg
- По какъв начин инфлацията и повишението на лихвените проценти влияят върху моите пари? — Европейските надзорни органи (ЕБО, ЕОЗППО и ЕОЦКП), публикувано от КФН („Твоите финанси“)
- Основни стъпки към инвестирането — Комисия за финансов надзор
- Регистър на инвестиционните посредници — Комисия за финансов надзор
- All Your Worth: The Ultimate Lifetime Money Plan (2005 г.) — произходът на правилото 50/30/20 — Елизабет Уорън и Амелия Уорън Тяги (копие в Internet Archive)