Инвестиции издателство
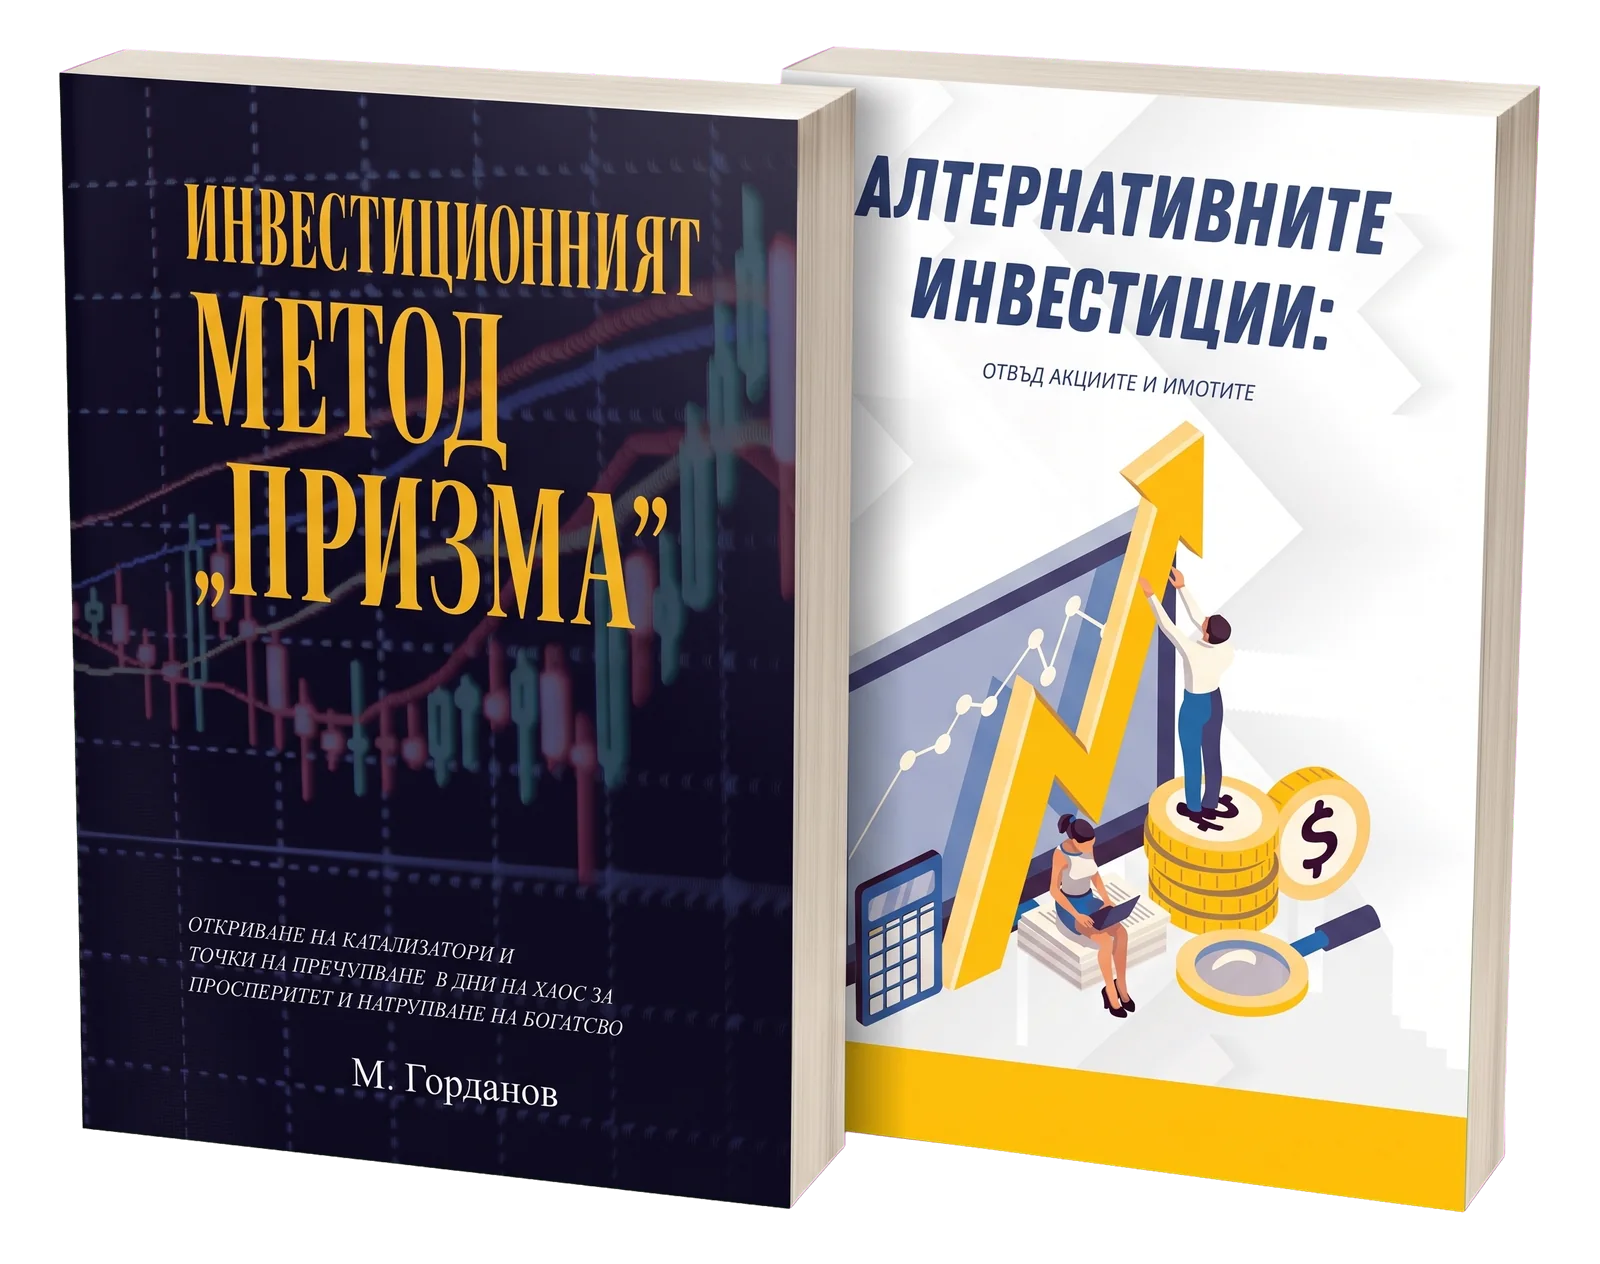
Книгата „Инвестиционният метод ‚Призма‘“ — триизмерен изглед с истинската корица
Лични финанси · метод в 4 стъпки

Инвестиционният метод „Призма“

21,90 €Поръчай книгата

от Мартин Горданов · 206 страници

Написана за човека, който работи усилено, а парите му се топят.

Четеш я с лист и химикал: всяка глава завършва с упражнение, а в третата част подреждаш собствения си план в четири стъпки — дългове, защита, борса, пасивен доход.

  • Следиш три сигнала — геополитика, макроикономика, настроението на пазара — и ги записваш в месечен дневник
  • Подреждаш дълговете си по лихва и подписваш договор със себе си
  • Пишеш 10‑годишен план: месечна сума, дял имоти/акции/злато, първа стъпка

21,90 €с ДДС · печатна книга · без доставката

Поръчай книгата →

Двете книги заедно: 32,90 € вместо 43,80 € поотделно. Виж комплекта

  • Плащаш при получаване (наложен платеж)
  • Еконт или Спиди — 3,70 € до офис или 4,50 € до адрес
  • Предаваме на куриера до 2 работни дни; доставката отнема от 1 до 3 работни дни
  • 90 дни гаранция за връщане на парите
  • 14 дни законово право на отказ
3частидиагноза · начин на гледане · план
11главис упражнение след всяка
4стъпкидългове · защита · борса · пасивен доход
3модела портфейлспоред възрастта и риска
206страниципечатно издание

Накратко

  • Три части: диагнозата (защо парите се топят), начинът на гледане (трите цвята на „Призмата“) и планът в четири стъпки.
  • Накрая пишеш своя 10‑годишен план: колко заделяш, как разпределяш, каква е първата ти стъпка.

Трите цвята на „Призмата“

Разлагаш новините на три цвята — геополитика, макроикономика и пазарна психология — и водиш месечен „Призма“ дневник с три въпроса.

План в четири стъпки

Изплащаш лошите дългове, пазиш капитала със злато и имоти, влизаш на борсата с индексни и дивидентни фондове и сглобяваш пасивен доход.

Упражнение след всяка глава

Смяташ какво губи депозитът ти, подписваш договор със себе си за дълговете, правиш демо покупка на борсата.

Три модела портфейл

За хора под 40 години, между 40 и 55 и над 55 или вече пенсионирани — и „декларация за независимост“ с 10‑годишен план.

Познато ли ти е?

Работиш, спестяваш — а парите пак не стигат

Първата част на книгата тръгва оттук: от нещата, които човекът на 45 и повече години в България познава от собствения си живот.

Помниш 1997 година

Опашките пред банките. Спестяванията, превърнали се „за една нощ“ в хартийки. Оттам идва страхът и нуждата от нещо сигурно (глава 1).

Заплатата изчезва за месец

Не си харчил за глупости, а за наем, храна, сметки и гориво. И пак в края на месеца си там, откъдето си започнал (глава 2).

Правилата не работят

Учи усърдно, работи усилено, бъди лоялен, спестявай всяка стотинка — книгата нарича това мита за „добрия работник“ (глава 3).

Часовникът тиктака

На 45 до пенсията остават около 20 години за мъжете и около 17 за жените — по-малко, отколкото вече си оставил зад гърба си (глава 4).

Това е диагнозата. Следват начинът на гледане и планът в четири стъпки.

Глава 6 · Трите нива на играчите в бурята

Жертва, наблюдател или ловец?

Авторът разделя хората на три категории според това, как се държат при икономически трус — и пита: къде си ти?

Жертвата

Живее от заплата до заплата, с малко спестявания и голям кредит. При криза продава в паника, на дъното, и излиза от бурята с по-малко, отколкото е имал.

Наблюдателят

Не е затънал в дългове и има спестявания. Не продава на загуба, а чака бурята да отмине — но инфлацията изяжда спестяванията му и той пропуска възможността.

Ловецът

Не е задължително милионер — разликата е в манталитета. Подготвя се, докато другите харчат, и когато тълпата крещи „Край на света!“, за него това е сигнал „Вход“.

За кого е тази книга — и за кого не е

Авторът пише за човека на 45 и повече години, който е работил цял живот, помни зимата на 1997 г., кризата от 2008 г. и КТБ и знае, че — по думите на глава 4 — „сега луксът на грешките е изчерпан“.

Ще имаш полза от книгата, ако…

  • живееш от заплата до заплата или носиш потребителски кредити, лизинг и кредитни карти — първата стъпка на метода е точно за това;
  • искаш да разбираш какво стои зад новините за лихви, инфлация и войни, вместо да ги приемаш като шум;
  • си готов да четеш с лист и химикал;
  • търсиш подход, писан от българин за българската реалност — авторът изрично казва, че историята му „не е превод от американска книга за успех“.

Няма да ти хареса, ако…

  • търсиш бързо забогатяване — за златото и имотите авторът е пределно ясен: „това не са инструменти за бързо забогатяване. Няма да станеш милионер за една нощ с тях“ (глава 9);
  • искаш да търгуваш всеки ден — книгата изрично не иска да те прави „спекулант с червени очи, който се взира в графики по 12 часа на ден“ (глава 10);
  • очакваш неутрален учебник — тонът е личен и суров, а позицията на автора е ясна още от заглавието на първата част: „Системата е нагласена“;
  • търсиш препоръка за твоя конкретен случай — книгата дава метод и упражнения, решенията остават твои.

Обръщението е на „ти“ и в мъжки род; на места авторът се обръща отделно и към читателките — например за пенсионната възраст в глава 4.

Съдържанието

Какво има вътре

Три части, единадесет глави, единадесет упражнения. Част I, „Системата е нагласена“ (гл. 1–4), е диагнозата; част II, „Прозрението ‚Призма‘“ (гл. 5–7), е начинът на гледане; част III, „Методът ‚Призма‘ стъпка по стъпка“ (гл. 8–11), е планът в четири стъпки.

  1. Част I · Глава 1

    Нещото, Което Тормози България: Кратка История на Финансовия Грабеж

    Връщаш се в зимата на 1996–1997 г. (опашките пред банките, хлябът, стопените спестявания) и разбираш откъде идва българският страх и нуждата от „нещо сигурно“.

  2. Част I · Глава 2

    Невидимият Затвор — Кой Печели от Твоя Труд

    Смяташ на лист какво прави инфлацията с депозита ти при днешната банкова лихва и колко лихва реално плащаш за телефон, кола и жилище на кредит.

  3. Част I · Глава 3

    Митът за „Добрия Работник“ — Защо Заплатата Ти Никога Не Стига

    Разглобяваш „златните правила“ за успеха (учи усърдно за сигурна работа, работи усилено, бъди лоялен към фирмата, спестявай всяка стотинка), виждаш защо заплатата в България остава ниска и чуваш ясно: не си неудачник, играеш по правила, които не са ти обяснени честно.

  4. Част I · Глава 4

    Предизвикателството 45+: Времето е Решаващо за Теб

    Смяташ колко активни години реално ти остават след 45, какво покрива средната пенсия и къде теглиш своята „линия в пясъка“.

  5. Част II · Глава 5

    Аз съм инженер, не банкер — моят път от затвора към свободата

    Следваш пътя на автора — механик в софийска фабрика през 90-те — от стопената заплата през парцела (първата му реална инвестиция) до кризата от 2008 г. и КТБ, а накрая пишеш собствената си история дотук.

  6. Част II · Глава 6

    Философията „Призма“: Как работи Големият Трансфер на богатство

    Виждаш икономиката като двигател с четири такта, разпознаваш трите типа хора в бурята (жертва, наблюдател, ловец) и попълваш таблица с трите последни труса: какво направи ти и какво трябваше да направиш.

  7. Част II · Глава 7

    Трите цвята на „Призмата“: Как да разчиташ картата на парите

    Учиш се да разлагаш новините на три цвята — синьо (геополитика), червено (макроикономика), зелено (пазарна психология) — и правиш първото си „калибриране“ за днешния ден; получаваш и месечния „Призма“ дневник с три въпроса.

  8. Част III · Глава 8

    Стъпка 1: Изплати дълговете, които те държат в капан

    Описваш всеки дълг с лихвата му, разделяш „добър“ от „лош“ дълг, избираш „лавина“ или „снежна топка“ и подписваш договор със себе си с дата за „нулева кота“.

  9. Част III · Глава 9

    Стъпка 2: Защита на Капитала — Златото и Имотите като Крепост

    Научаваш защо авторът държи на физическо злато и на имоти с наем (и защо не на бижута и „хартиено“ злато), кои са трите му правила за имот и как балансира „крепостта“.

  10. Част III · Глава 10

    Стъпка 3: Атака — Как да превърнеш кризата в печалба (Акции и Фондове)

    Разбираш разликата между търговец и собственик, какво е индексен фонд, кои три грешки авторът забранява (заемни средства, „горещи“ акции, ежедневно гледане на портфейла) и тренираш с демо сметка.

  11. Част III · Глава 11

    Стъпка 4: Пасивен Доход за Спокойно Пенсиониране (Архитектурата на Свободата)

    Сглобяваш „трикракото столче“ (наем, дивиденти, лихви), избираш един от трите модела портфейл според възрастта си и пишеш „декларация за независимост“ с 10‑годишен план.

„Времето вече не е твой съюзник, който прощава, а актив, който трябва да управляваш с хирургическа точност.“
из „Призма“ · глава 4
„Богатството не се унищожава. То се променя.“
из „Призма“ · глава 6

Откъс от книгата

Истината, която всеки добър инженер знае, е, че машините никога, абсолютно никога не умират „изведнъж“. Това е мит за лаици. Преди да настъпи тишината, машината винаги крещи за помощ, но на своя собствен език. Месеци преди аварията звукът на основния лагер се променя допустимо — от плътно жужене към леко стържене. После работната температура се вдига с два-три градуса — нещо, което никой не забелязва, ако не гледа датчиците. След това се появява една фина, почти незабележима вибрация в корпуса. И чак най-накрая, след като всички тези червени лампи са били игнорирани, идва трясъкът, димът и тишината.

Икономиката работи по абсолютно същия начин. Тя е просто една гигантска, сложна машина, смазана с пари и човешки труд. Големите кризи, масовите фалити, галопиращата инфлация — те не падат от небето като гръм в ясен ден. Те не са „Божие наказание“ или лош късмет. Те изпращат своите предупредителни сигнали месеци, а понякога и години по-рано.

Проблемът на обикновения човек е, че той гледа, но не вижда. Той е като онзи оператор в цеха — стои пред таблото, но не разбира какво му казват уредите. Вместо да следи температурата и налягането на системата, той гледа новините. А новините са проектирани да бъдат шум. Те са перфектната димна завеса. Когато включиш телевизора, те те заливат с информационна помия: „Пореден скандал в парламента!“, „Кой с кого си ляга в новото риалити шоу!“, „Цената на доматите скочи с десет стотинки!“. Всичко това е шум. Тази информация има една единствена цел — да те разсейва, да те държи емоционално ангажиран, да те ядосва или да те забавлява, но в никакъв случай да не те информира за реалното състояние на парите ти. Докато ти се възмущаваш на поредния политик, машината зад гърба ти вече вибрира опасно.

Тук на помощ идва методът „Призма“. Мисли за него като за специализиран диагностичен уред или като за онези очила, които филтрираха светлината в часовете по физика. Неговата задача е да вземе ослепително бялата, хаотична светлина на информационния поток и да я пречупи. Да я раздели на съставните ѝ части, за да видиш какво наистина се случва.

Този метод изолира три основни цвята — трите фундаментални стълба, които движат света и определят съдбата на твоя джоб. Ако се научиш да игнорираш шума и да следиш тези три цвята поотделно, никога повече няма да бъдеш изненадан. Когато другите се чешат по главата и казват „кризата дойде изведнъж“, ти вече ще си подготвил инструментите за ремонт или ще си напуснал сградата, преди покривът да рухне.

Из глава 7: „Трите цвята на ‚Призмата‘: Как да разчиташ картата на парите“

Искам да прочета цялата книга

Характеристики

АвторМартин Горданов
ПодзаглавиеОткриване на катализатори и точки на пречупване в дни на хаос за просперитет и натрупване на богатство
Форматпечатна книга
Корицимеки
Страници206
Части / глави3 / 11
Упражнения11 — по едно във всяка глава
Езикбългарски
Предната корица на печатната книга „Инвестиционният метод ‚Призма‘“ от Мартин Горданов
Поръчка

Инвестиционният метод „Призма“

  • Печатна книга, на български
  • 3 части, 11 глави, упражнение след всяка
  • Метод в четири стъпки: дългове, защита, борса, пасивен доход

21,90 €с ДДС · печатна книга · без доставката

Поръчай книгата →

Двете книги заедно: 32,90 € вместо 43,80 € поотделно. Виж комплекта

  • Плащаш при получаване (наложен платеж)
  • Еконт или Спиди — 3,70 € до офис или 4,50 € до адрес
  • Предаваме на куриера до 2 работни дни; доставката отнема от 1 до 3 работни дни
  • 90 дни гаранция за връщане на парите
  • 14 дни законово право на отказ

Въпроси за книгата

Това инвестиционен съвет ли е?
Не — в смисъла на персонална препоръка за твоя случай: авторът не знае доходите, дълговете и целите ти. Но книгата не е само теория: той описва своя опит и подход и дава общи препоръки — три модела портфейл според възрастта (единия отбелязва като препоръчителен), дял злато, който предпочита, примери за платформи и инструменти — плюс упражнения, с които да сметнеш собствените си числа. Самият той се представя като инженер и механик, не банкер, и пише: „Написах тази книга не от суета, нито за да се правя на финансов гуру“. Какво, кога и дали да купуваш, решаваш ти; книгата не замества съвет от лицензиран консултант.
Трябват ли ми много пари, за да започна?
Според книгата — не в началото. Първата стъпка на метода е да опишеш и изплатиш лошите дългове, а за това не ти трябва капитал, а дисциплина. В глава 5 авторът пише, че „не е нужно да си милионер в началото“, а упражнението в глава 10 започва с демо сметка и едва после с малка първа сума истински пари. Примерният сценарий в глава 11 (за човек, който започва на 40) тръгва от начален капитал, събран от продадена кола и разпродажба на вещи, плюс месечна вноска от орязани разходи, която расте всяка година.
Само за хора над 45 ли е?
Написана е с мисъл за читателя на 45 и повече години — цяла глава (четвъртата) е за времето, което му остава, и авторът често се обръща към него директно. Но методът не зависи от възрастта: в глава 11 има три модела портфейл според възрастта и склонността към риск — за хора под 40 (или с висок толеранс), за 40–55 (авторът го отбелязва като препоръчителен) и за 55 и повече или вече пенсионирани. Ако си по-млад, ще четеш същите четири стъпки с повече време пред себе си.
Трябва ли да разбирам от борса или икономика, за да я чета?
Не. Авторът обяснява през прости сравнения: машината в цеха, която дава сигнали преди авария; кофа с пробито дъно; призма, която разлага бялата светлина. В глава 10 тръгва от нулата: каква е разликата между търговец и собственик на акция, как се отваря демо сметка. Там са обяснени и индексният фонд (ETF), индексът S&P 500, дивидентът и ливъриджът — например: „вместо да купуваш яйца едно по едно, ти купуваш цялата кошница“.
Какво точно ще правя, докато чета?
Ще смяташ и ще пишеш. Всяка глава завършва с упражнение на лист: сметка какво губи депозитът ти; таблица с трите последни кризи и какво направи ти; „калибриране“ на призмата за днешния ден (плюс месечния „Призма“ дневник с три въпроса, който водиш и след книгата); договор със себе си с дата за изчистване на дълговете; демо покупка на борсата; и накрая — „декларация за независимост“ с 10‑годишен план: колко заделяш, как разпределяш, каква е първата ти стъпка утре сутрин.
Казва ли книгата какво точно да купя?
Казва какви видове активи предпочита авторът и защо: физическо инвестиционно злато (монети и кюлчета, не бижута и не „хартиено“ злато), имоти с наем в големите градове, широки индексни фондове и дивидентни компании, плюс буфер в кеш и облигации. Дава и примери за платформи и инструменти, но подчертава, че изборът е твой, че борсата е „просто инструмент“, а не казино, и че методът е „маратон за оцеляване“, не спринт.

Статии по темата

Кредити

Бързи кредити: колко струват наистина и какво да провериш?

Какво е бърз кредит, какъв е таванът на ГПР през 2026 г., какво остава извън него, как да провериш кредитора и какво става при неплащане. Без оферти и класации.

Облигации

Какво са облигациите и как се купуват в България?

Какво е облигация: номинал, купон, падеж, доходност, рискове, разлика с акциите, данък по чл. 13 ЗДДФЛ и как се купуват корпоративни облигации на БФБ.

Брокери

Брокери за инвеститори от България — как да провериш лиценза и какъв данък плащаш?

Как сам да провериш лиценза на брокер в регистрите на КФН и ESMA, какво покрива Фондът за компенсиране на инвеститорите и защо данъкът зависи от пазара.

Книги

Книги за лични финанси и инвестиции на български: кои са и за кого е всяка

Подбрани единадесет книги по лични финанси от български автори (две от тях наши) и шест преводни — с издател, година, обем и за кого е всяка.

Лични финанси

Как да си направя личен финансов план в шест стъпки?

Личен финансов план в шест стъпки — цели, нетна стойност, бюджет, дългове, резерв, инвестиции. Защо редът е такъв и къде да сметнеш със своите числа.

Книги

„Инвестиционният метод ‚Призма‘“ или „Умни пари“: по какво се различават двете книги?

Сравнение по проверими признаци: издание, страници, цена, теми, упражнения и за кого е всяка. „Призма“ е книга на издателството, което поддържа investicii.bg.

Дивиденти

Какво са дивидентните акции и как да ги търсиш на БФБ?

Какво са дивидентните акции, как се смята дивидентната доходност, кой решава за дивидента, кои дати на БФБ дават право на него, данъкът от 5 % и рисковете.

Пенсия

Какво е доброволното пенсионно осигуряване (трети стълб) и как намалява данъка ти?

Как работи доброволният пенсионен фонд (трети стълб): кой може, облекчението до 10 % по ЗДДФЛ, 30,68 € от работодателя, теглене, такси и доходност.

Застраховки

Как работи инвестиционната застраховка „Живот“ и какво да провериш, преди да подпишеш?

Как работи застраховката „Живот“, свързана с инвестиционен фонд: рискът е твой, какво да прочетеш в ОИД, разходи и откуп, 30 дни за отказ, облекчение и данък.

Акции

Как да купя акции в България — от БФБ и от чужди борси?

Как да купиш акции от България — на БФБ и на чужди борси: проверка на посредника в КФН, сметка, видове поръчки, разходи, данъци и защитата на ФКИ.

Борса

Какво е SOFIX и може ли да се инвестира в него?

SOFIX — основният индекс на БФБ: как се избират 15-те компании, тавани на теглата, ревизии, как се следи стойността и как се инвестира чрез ETF.

Депозити

Колко са лихвите по депозитите през 2026 г. и как да ги сравниш?

Колко носят срочните депозити и спестовните сметки по данните на БНБ за септември 2026 г., реалната лихва при 5,7 % инфлация и как да сравниш офертите.

Кредити

Рефинансиране на кредит: кога си струва и колко струва?

Рефинансиране и консолидиране на кредит: кога си струва, сметка с всички разходи, такса за предсрочно погасяване по ЗПК и ЗКНИП, таван на ГПР и „лошо ЦКР“.

Кредити

Как да получиш справка от Централния кредитен регистър и какво пише в нея?

Как се иска справка от ЦКР на БНБ (лично, по пощата или онлайн с КЕП), кога е безплатна, какво показва, колко се пази просрочието и как се поправя грешка.

Пенсия

Втора пенсия: как да я проверя, да сменя фонда и кога мога да изтегля парите?

Как да провериш втората си пенсия в НАП, как се сменя УПФ, подфондовете и изборът до 30 ноември 2026 г., кога се теглят парите, наследници, такси и доходност.

Фондове

Какво е взаимен фонд и как работят взаимните фондове в България?

Как работят взаимните фондове в България: договорен фонд, нетна стойност на дял, емисионна цена, такси, риск от 1 до 7, доходност и данъци.

Облигации

Как да купиш държавни ценни книжа (ДЦК) като физическо лице и колко носят?

Как физическо лице купува ДЦК на аукционите на БНБ (от 50 €), колко носят през 2026 г., има ли ДЦК за граждани, рисковете, данъците и разликата с депозита.

Спестявания

Колко пари да имам настрана за черни дни и къде да ги държа?

Колко месечни разхода да имаш настрана за черни дни, как да ги сметнеш, къде да държиш резерва и докъде го пази гаранцията на ФГВБ — с данните за 2026 г.

Спестявания

Къде да вложа 10 000 € и има ли начин инфлацията да не ги изяде?

Имаш 10 000 €? Първо — скъпите дългове и резервът. После: какво поемаш с депозит, ДЦК, фондове, акции, АДСИЦ, злато, имот и крипто — риск, разходи, данъци.

Бюджет

Как да си направиш семеен бюджет?

Как да си направиш семеен бюджет: доходи, фиксирани и променливи разходи, резерв, правилото 50/30/20, данните на НСИ за 2025 г., пример и безплатна таблица.

Първи стъпки

Как да започна да инвестирам с малко пари?

Как да започнеш да инвестираш с малко пари: резерв и дългове, цел и риск, фондове и ETF, посредник, проверен в регистрите на КФН, такси и данъци.

Фондове

Какво е ETF и как се купува от България?

Какво е ETF (борсово търгуван фонд): UCITS, TER и другите разходи, натрупващ или разпределящ, как се купува от България и какви данъци се плащат.

Дългове

Методът „снежна топка“ или „лавина“: как да изплатиш кредитите си по-бързо?

Как работят методите „снежна топка“ и „лавина“: пример с три дълга, такса за предсрочно погасяване, таван на ГПР и преструктуриране на кредит през 2026 г.

Пасивен доход

Как да имам пасивен доход в България и колко пари трябват?

Пасивен доход от лихви, дивиденти, наем, АДСИЦ, облигации, авторски права: колко капитал или труд иска всеки, рискът, данъците през 2026 г. и знаците за измама.

Сложна лихва

Какво е сложна лихва и как се изчислява?

Какво е сложна лихва, формулата с пример стъпка по стъпка, разликата с простата лихва, правилото на 72 и как таксите, данъците и инфлацията я намаляват.

Злато и сребро

Злато и сребро като инвестиция: кюлчета, монети или ETF?

Кюлчета, монети, ETC или акции на добивни компании: разходи, ДДС, данък при продажба, колебания на цената и как да провериш търговеца на злато и сребро.

Пенсия

Как се изчислява пенсията в България и колко ще е моята?

Как НОИ смята пенсията: среден доход × индивидуален коефициент × 1,35 % за година стаж. Пример, минималната и средната пенсия през 2026 г., втората пенсия.

Данъци

Какви данъци се плащат за инвестиции в България?

Колко е данъкът в България върху дивиденти, акции и ETF, лихви, наем, продажба на имот, злато и крипто, кога не се дължи и как се декларира до 30 април.

Инфлация

Какво е инфлация и колко е инфлацията в България?

Какво е инфлация с прости думи, как я измерва НСИ (ИПЦ и ХИПЦ), колко е през септември 2026 г. и по години, защо расте и какво прави със спестяванията ти.

Сметни сам

Калкулатор

Инфлационен калкулатор: колко ще купуват парите ти след години?

Въведи сума, инфлация и години и виж колко губят спестяванията ти без лихва и колко ще ти трябват тогава за същите покупки. Безплатно, в евро.

Калкулатор

Депозит срещу инфлация: печелиш ли, или губиш?

Въведи сумата, лихвата по депозита и инфлацията и виж колко ще купуват парите ти накрая, в днешни пари — и дали лихвата бие инфлацията.

Калкулатор

Колко ще събереш с редовни вноски? Калкулатор за сложна лихва

Въведи начална сума, месечна вноска, доходност и години и виж крайната сума, колко от нея идва от доходността и колко ще купува тя в днешни пари.

Калкулатор

Кредитен калкулатор: каква е вноската и колко плащаш общо?

Въведи размера на кредита, лихвения процент и срока и виж месечната вноска, общата лихва и колко спестяваш, ако плащаш по малко повече всеки месец.

Калкулатор

Пенсионен калкулатор: колко ще е пенсията ти от НОИ по формулата на КСО

Въведи осигурителния доход, индивидуалния си коефициент и годините стаж и виж каква пенсия излиза по формулата на чл. 70 КСО, с минимума за 2026 г.

Безплатни таблици по книгата

Excel (.xlsx) · 346 KB

Личен финансов план по метода „Призма“

Месечният бюджет, нетната стойност, депозитът срещу инфлацията и пенсията — и план за изплащане на дълговете до деня на „Нулева кота“.

  • Сравнява „Лавина“ и „Снежна топка“: кой дълг първо, кога изплащаш всичко и колко лихви плащаш
  • График месец по месец до последната вноска
  • „Договор със себе си“ за разпечатване — както в глава 8

Глави 2, 4 и 8

Обяснено в статията „Как да си направя личен финансов план в шест стъпки?“

Свали таблицатаБезплатно — без регистрация и без имейл.

Excel (.xlsx) · 14 KB

„Призма“ дневник

Трите въпроса от глава 7 — веднъж месечно: нови конфликти и заплахи за ресурсите, лихвите на централните банки и настроението на хората около теб.

  • 36 месеца напред — датите се нареждат сами
  • Отбелязва двете комбинации, на които книгата обръща внимание
  • Стойността на портфейла — веднъж месечно, не всеки ден

Глави 7 и 10

Свали таблицатаБезплатно — без регистрация и без имейл.

Първата стъпка не иска капитал

Първата стъпка на метода е да опишеш и изплатиш лошите дългове — за нея не ти трябва капитал, а дисциплина. Книгата те води оттам до 10‑годишен план.

Поръчай книгата — 21,90 €

Призма21,90 €Поръчай